小动力锂电这两年很热闹。新国标落地、铅酸换锂电提速、电摩走向高端、换电网络铺开,再加上无人机、机器人、AGV、UTV、无人物流车这些新场景需求冒头,几乎每一家手里有电芯产能的企业,都想进来切一块蛋糕。
热闹之下有个值得留意的现象:行业里谈小动力锂电池的产品定义、谈安全标准、谈与整车厂的合作方式,参照系常常是同一家公司——星恒电源。“摸着石头过河”,过河的人越来越多,被摸的石头却没变。比起“谁在摸”,更值得追问的是:这块石头,究竟铺到了河的哪一段?
一块电池,铺成一张场景地图
小动力的难,难在“碎”。通勤、电摩、换电、储能、出海,每个场景的工况、成本线和法规都不一样,多数企业的做法是挑一块最肥的先吃。星恒走的是另一条路:把场景一块一块连起来。
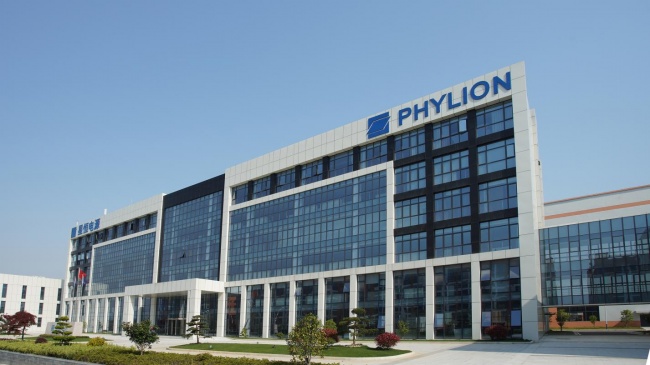
2003年成立,中科院物理所技术背景,2004年产出全球首款通过UL认证的10Ah动力锂电,2006年切入当时空白的电动自行车锂电市场,2009年落地欧洲子公司,属于国内最早出海的锂电企业之一。
这条时间线决定了它的场景密度:两轮电动车基本盘上,与雅迪、爱玛、九号、小牛、目蔚、KEEWAY等三十余家国内外一线品牌深度合作,累计出货4500万组,占据70%市场份额,出口50多个国家和地区,连续8年出货量全球第一。
但它没有止步两轮,业务延伸至AGV、电动叉车、UTV、无人物流车、电动游艇、电动割草机、智能机器人以及便携储能、基站储能、家庭储能,与KUKA、林德、大叶、蚂蚁灵波科技等各领域头部企业建立深度合作。
把这些摆在一起看,星恒做的不是产品清单,而是一张覆盖“1—15度电应用场景”的全场景地图。支撑这张地图的是“1246”标准化锂电池体系:通过1块、2块、4块、6块标准电池的灵活组合,覆盖从两轮、三轮、低速四轮到AGV、叉车、储能、户外动力的容量区间,并以此为基础打造光储换充租一体化系统。这一战略的实质,是把消费电池领域的“5号电池逻辑”引入小动力,让锂电池从“一场景一设计”走向“跨场景通配”。
全场景的好,不在“多”,在“通”
铺得广不稀奇,摊子大了反而容易散。全场景真正的价值,在于场景之间能相互供血。
一是数据通。换电柜里的电池一天几充几放,是最真实的寿命试验场;电摩的大电流工况,逼出的是倍率和热管理能力。这些工况数据反哺到电芯设计和BMS策略上,就是更长的寿命和更稳的安全边界;再往前迁移,就成了机器人这类高能场景的入场券。
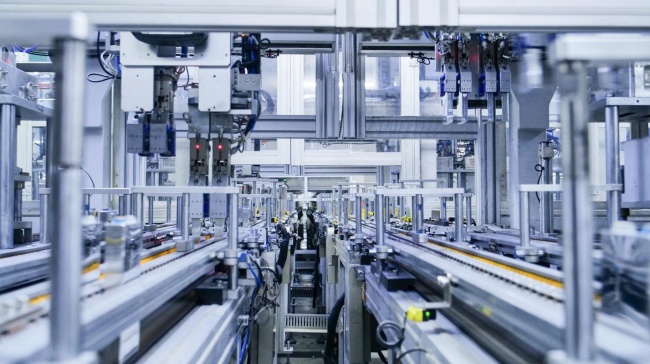
二是平台通。星恒的标准化电芯与PACK系统已实现平台化,贯穿各条产品线,同一套电芯与制造平台被多个场景分摊,新场景的边际成本远低于从零起步。
三是客户通。一家整车厂从国标车做到电摩,从国内做到海外,从卖车做到换电运营,每一步都能在同一个伙伴那里找到现成方案,产品定义阶段就可以一起做。
所以全场景不是把单场景相加,而是让每个场景都站在其他场景的肩膀上,这种相互供血的能力,单场景玩家天然不具备。
摸到的是石头的一角,河却要整条过
有人领路,跟进者自然不少。汽车电池巨头带着规模和车规技术跨界而来,有的主攻高端电摩,有的押注换电。产品形态、安全宣称乃至与整车厂联合定义产品的做法,都能看到熟悉的影子。
但单点做出亮点不难,难的是把点连成面。只做一个场景,数据是孤岛,成本摊不薄,客户走到下一个场景就得换人。跨界者需要时间理解小动力生态,重构产品定义和成本模型,而二十多年形成的深度耦合则很难被复制。
被摸,意味着什么
被模仿,换个角度看,是被行业当成了标准答案。标准答案的意义,不止于被抄。
一块石头的价值,首先在于它告诉后来者哪里水浅、哪里能落脚,全行业的试错成本因此降低。其次,当头部的做法成为事实标准,后来者要回答的问题就不再是“能不能做出一个场景的产品”,而是“能不能用同一套底座接住下一个场景”——竞争的锚点,从单点参数转向了体系复用能力。对星恒而言,题目也随之变了:不再是怎样不被追上,而是怎样让这块石头,始终铺在河的最前面。